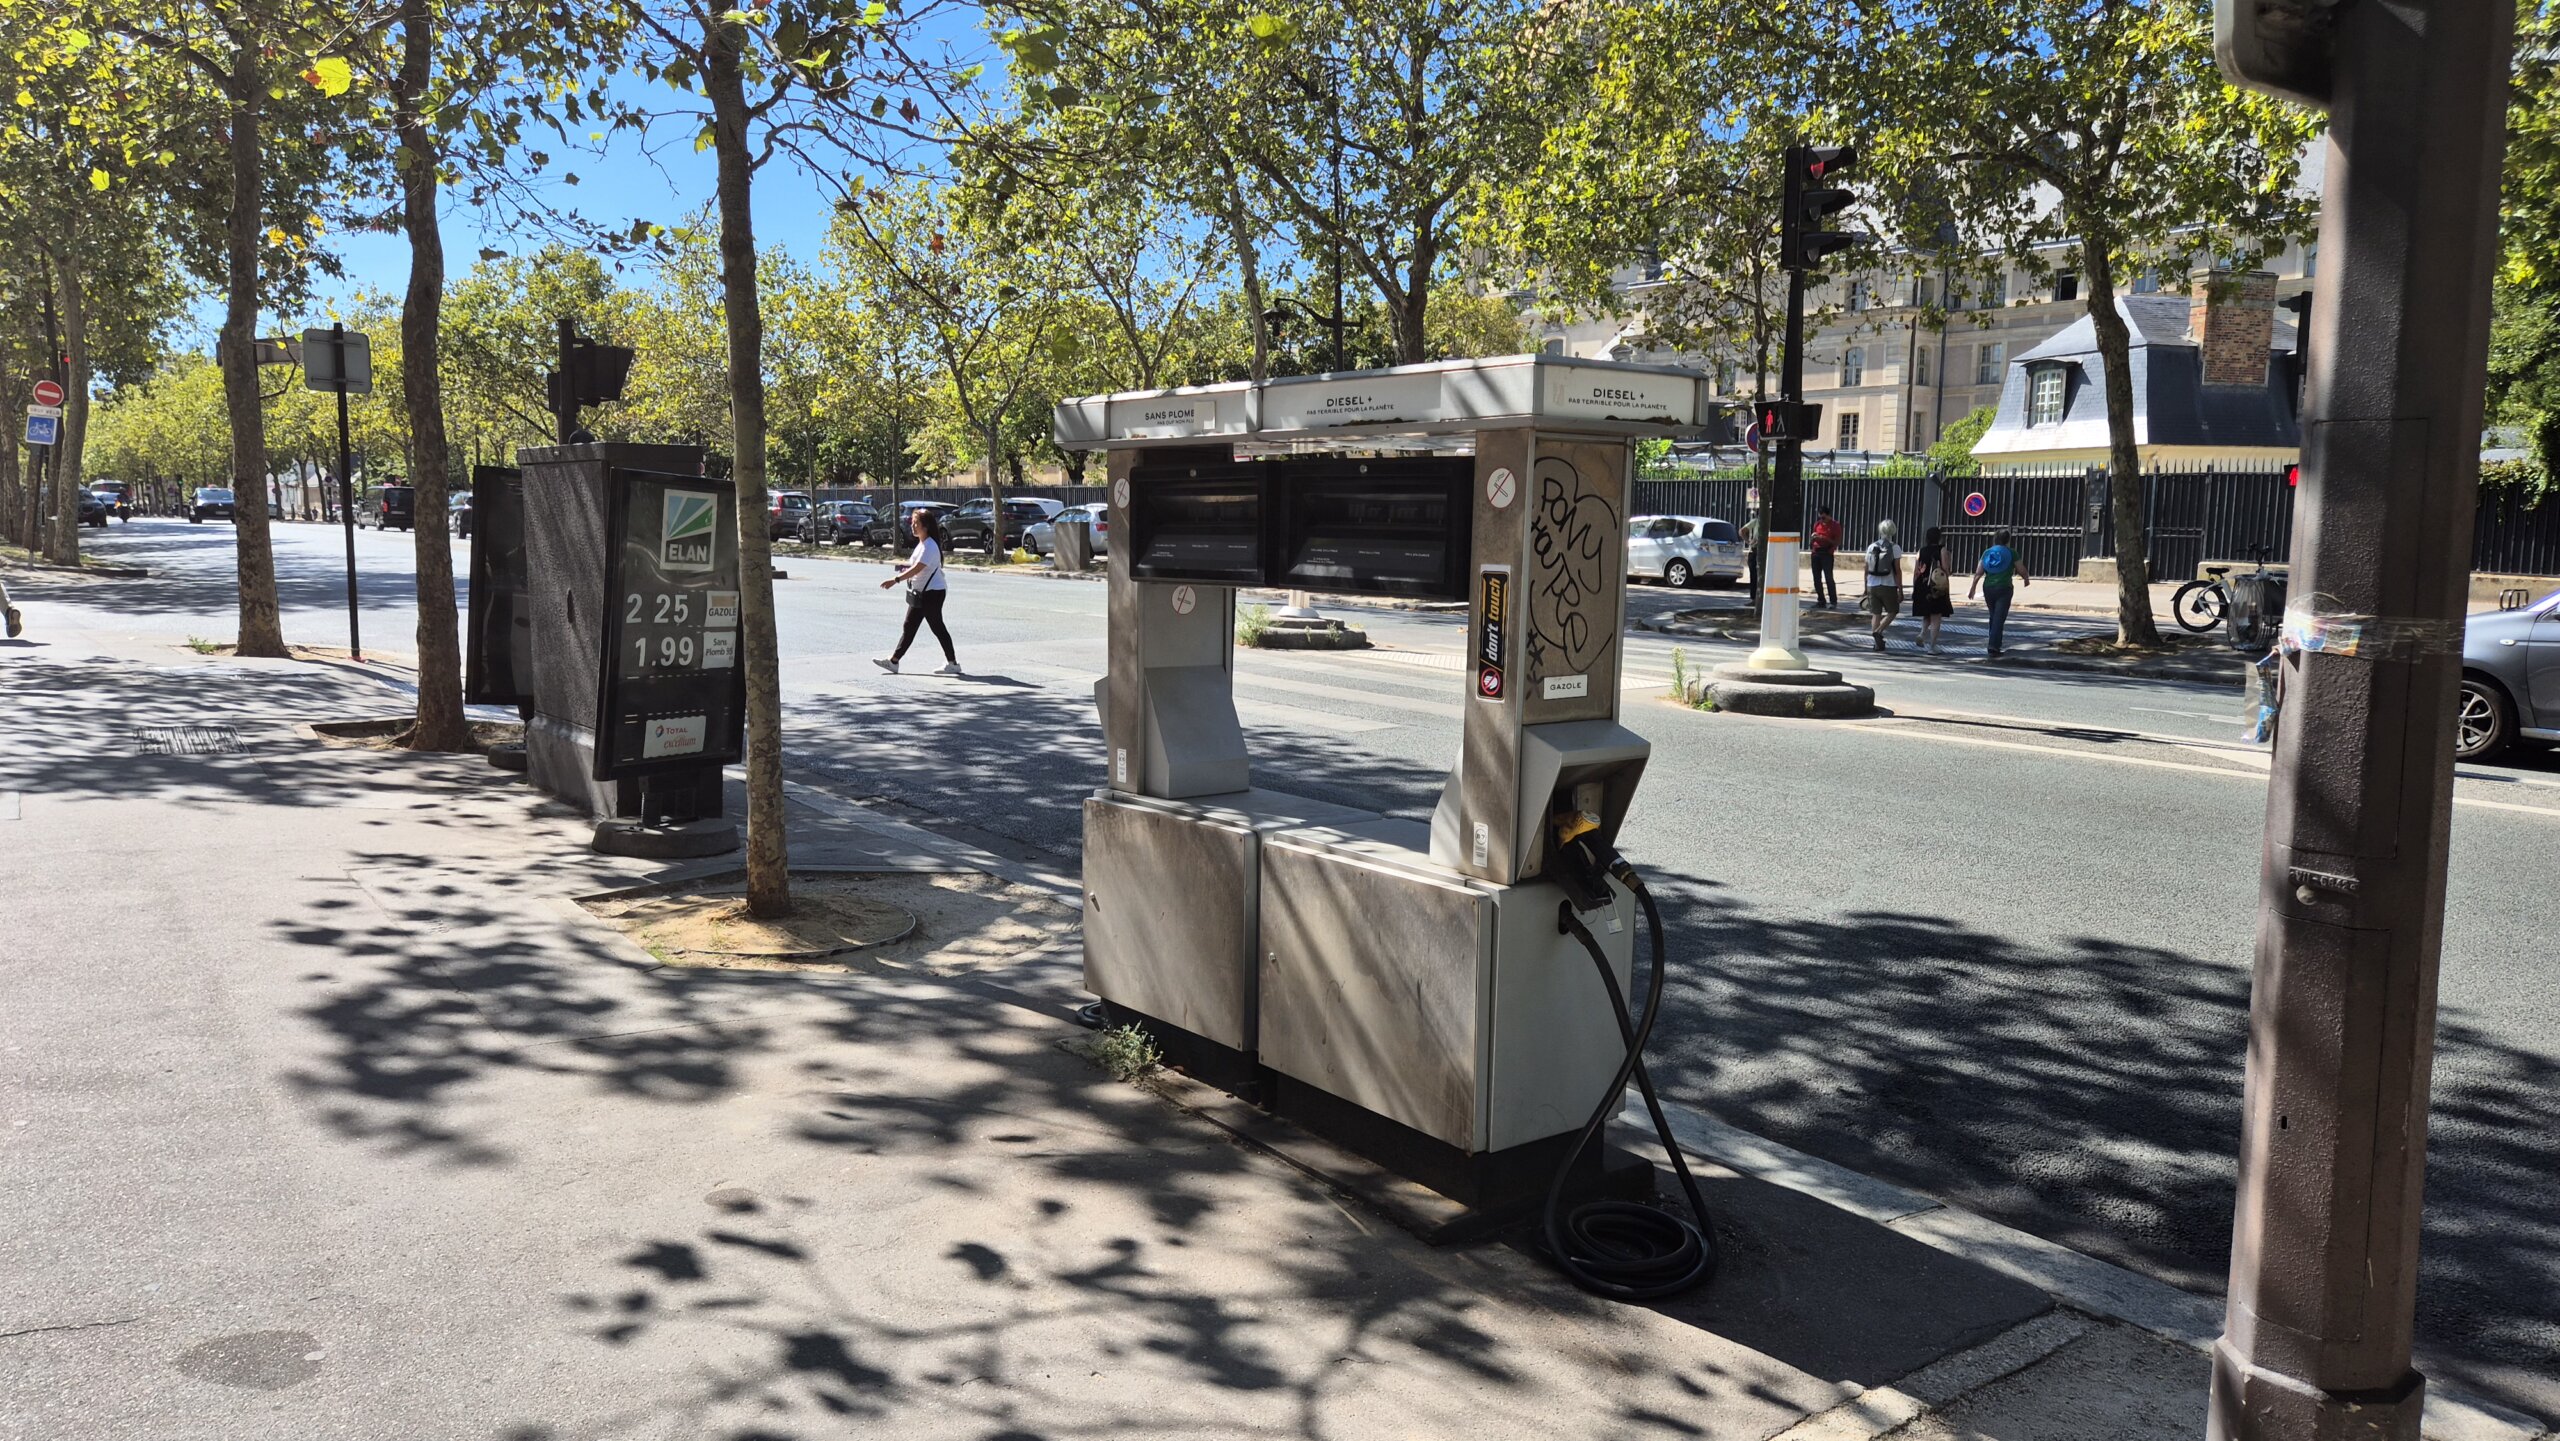
Benzyna i olej napędowy jeszcze nigdy nie kosztowały średnio w Unii Europejskiej tyle co obecnie. Po miesiącach wojny na Bliskim Wschodzie, problemach z transportem ropy przez cieśninę Ormuz i kolejnych zakłóceniach dostaw ceny paliw stały się jednym z najważniejszych problemów gospodarczych europejskich rządów. Polska, Niemcy, Hiszpania, Portugalia, Włochy i Austria chcą dyskusji o wspólnym podatku od nadzwyczajnych zysków koncernów energetycznych. Jednocześnie te same państwa sięgają po zupełnie inne narzędzia: obniżają akcyzę, VAT, inne podatki paliwowe albo wypłacają pomoc wybranym grupom. Europa zgadza się więc co do problemu, ale nie co do sposobu jego rozwiązania.
Według najnowszego Weekly Oil Bulletin Komisji Europejskiej, obejmującego ceny z 14 września 2026 roku, średnia ważona cena benzyny Pb95 w Unii wyniosła 2,063 euro za litr, a oleju napędowego 2,159 euro za litr.
To najwyższe średnie wartości od rozpoczęcia przez Komisję obecnej serii danych w 2005 roku. Zatankowanie 50-litrowego zbiornika oznacza dziś przeciętnie około 103 euro w przypadku benzyny i 108 euro w przypadku diesla.
Za unijną średnią kryją się jednak ogromne różnice pomiędzy państwami. W Danii benzyna kosztuje około 2,56 euro za litr, a w Finlandii diesel około 2,51 euro. Na drugim końcu zestawienia znajduje się Malta, gdzie oba paliwa pozostają znacząco tańsze.
Ile kosztuje paliwo w państwach, które chcą europejskiego podatku?
Sześć państw najmocniej naciskających na rozpoczęcie europejskiej dyskusji o podatku od nadzwyczajnych zysków ma bardzo różne ceny detaliczne.
| Państwo | Benzyna Pb95 | Diesel |
|---|---|---|
| Niemcy | 2,36 €/l | 2,43 €/l |
| Włochy | 2,08 €/l | 2,19 €/l |
| Portugalia | 2,07 €/l | 2,15 €/l |
| Austria | 1,89 €/l | 2,20 €/l |
| Hiszpania | 1,87 €/l | 1,83 €/l |
| Polska | 1,82 €/l – ok. 7,92 zł | 2,01 €/l – ok. 8,72 zł |
Polska pozostaje więc poniżej średniej unijnej, ale nie oznacza to taniego paliwa z perspektywy polskich wynagrodzeń. Szczególnie mocno wzrosła cena diesla, który w ostatnich dniach na części stacji przekroczył już 9 zł za litr.
W polskiej debacie politycznej często wraca dziś porównanie z 2022 rokiem. Politycy opozycji zwracają uwagę, że ropa Brent kosztuje obecnie około 100–110 dolarów za baryłkę, podczas gdy benzyna Pb95 na części polskich stacji zbliża się do 8 zł za litr. Przypominają przy tym, że po rosyjskiej agresji na Ukrainę Brent chwilowo zbliżyła się do 140 dolarów, a w tygodniu największego marcowego skoku średnia cena Pb95 w Polsce wynosiła około 7,05 zł za litr. Takie zestawienie jest jednak niepełne.
W 2022 roku obowiązywała wyjątkowo rozbudowana tarcza antyinflacyjna: VAT na paliwa został obniżony z 23 do 8 proc., akcyzę sprowadzono do unijnego minimum, a sprzedaż paliw czasowo wyłączono z podatku od sprzedaży detalicznej. Dodatkowo cena na stacji nie jest prostym przeliczeniem ceny baryłki ropy – zależy także od notowań gotowej benzyny, marż rafineryjnych, kursu dolara, kosztów transportu i zapasów, a zmiany cen surowca docierają do dystrybutorów z opóźnieniem. W 2022 roku, gdy skutki szoku surowcowego przeszły już przez cały łańcuch dostaw, średnia cena Pb95 latem również dochodziła do około 7,7–7,8 zł za litr mimo nadal obowiązującego 8-procentowego VAT. Obecne porównanie z rekordową ceną baryłki z jednego dnia 2022 roku jest więc politycznie nośne, ale nie pokazuje całego mechanizmu kształtowania ceny paliwa.
Źródło problemu znajduje się przede wszystkim poza Europą
Obecnego wzrostu cen nie można wyjaśnić jednym podatkiem, jedną decyzją rządu czy poziomem marży pojedynczego koncernu.
Od rozpoczęcia wojny USA i Izraela z Iranem gwałtownie wzrosło ryzyko dotyczące dostaw z Bliskiego Wschodu. Transport przez cieśninę Ormuz – jeden z najważniejszych szlaków naftowych świata – został poważnie ograniczony, a kolejne ataki dotykają również alternatywnych dróg eksportowych.
Ropa Brent utrzymuje się powyżej 100 dolarów za baryłkę. Według Reutersa ceny surowca są obecnie około 50 proc. wyższe niż przed rozpoczęciem konfliktu z Iranem.
Do tego dochodzą problemy na rynku rafineryjnym. Europejscy kierowcy kupują przecież nie baryłkę surowej ropy, lecz gotową benzynę i olej napędowy. Szczególnie napięty jest rynek diesla, na którym ograniczenia podaży i wysokie marże rafineryjne dodatkowo zwiększają cenę końcową.
Sześć państw chce opodatkować nadzwyczajne zyski
Polska, Niemcy, Hiszpania, Portugalia, Włochy i Austria zwróciły się do pozostałych państw UE o rozpoczęcie rozmów nad wspólnym mechanizmem opodatkowania nadzwyczajnych zysków firm naftowych i energetycznych.
Argument jest prosty: wzrost cen wynikający z wojny i ograniczonej podaży oznacza dla konsumentów ogromne dodatkowe wydatki, ale dla części producentów, rafinerii i sprzedawców również możliwość osiągania zysków znacznie przekraczających poziomy z normalnych warunków rynkowych.
Państwa proponują, aby przynajmniej część takich ponadprzeciętnych zysków została opodatkowana, a wpływy przeznaczone na finansowanie ulg dla gospodarstw domowych i przedsiębiorstw.
Ministrowie finansów sześciu państw chcą wykorzystać doświadczenia z kryzysu energetycznego z 2022 roku, kiedy Unia przyjęła czasową „składkę solidarnościową” od nadzwyczajnych zysków przedsiębiorstw z sektorów ropy, gazu, węgla i rafinerii.
Ówczesny mechanizm obejmował zyski przekraczające o ponad 20 proc. średnią z kilku wcześniejszych lat, a minimalna stawka wynosiła 33 proc. Komisja Europejska szacowała później, że państwa członkowskie zebrały dzięki temu rozwiązaniu ponad 26 mld euro.
Polska ponownie próbuje wprowadzić 60-procentowy windfall tax
Najdalej wśród sześciu państw poszła Polska. 18 września Sejm ponownie uchwalił ustawę o podatku od nadzwyczajnych zysków osiąganych na sprzedaży paliw. Za głosowało 237 posłów, przeciw 202, a jeden poseł wstrzymał się od głosu.
Nie oznacza to oczywiście, że podatek już obowiązuje. Ustawa została przekazana do Senatu, a następnie będzie musiała przejść dalszą procedurę ustawodawczą. To druga próba wprowadzenia tego rozwiązania. Poprzednią ustawę prezydent Karol Nawrocki skierował przed podpisaniem do Trybunału Konstytucyjnego.
Podstawą nowej daniny ma być nadwyżka ponad określoną ustawowo marżę referencyjną. Projekt rządowy przewidywał stawkę 60 proc. nadzwyczajnego zysku i około 4 mld zł wpływów.
W czasie prac sejmowych okres objęty podatkiem wydłużono z końca 2026 roku do 31 marca 2027 roku.
Wpływy mają finansować program osłonowy dla kierowców i rekompensować budżetowi ubytki wynikające z wcześniejszego obniżenia VAT i akcyzy na paliwa.
Niemcy równocześnie chcą podatku i obniżają podatek przy dystrybutorze
Najciekawszy przykład różnych podejść można znaleźć w Niemczech.
Minister finansów Lars Klingbeil naciska na Komisję Europejską, aby do październikowego spotkania Ecofin przedstawiła propozycje opodatkowania nadzwyczajnych zysków koncernów energetycznych.
Jednocześnie minister gospodarki Katherina Reiche opowiadała się za zupełnie innym rozwiązaniem – czasowym obniżeniem VAT na paliwa z 19 do 7 proc. i krytykowała zarówno podatek od nadzwyczajnych zysków, jak i administracyjne ograniczanie cen.
Ostatecznie niemiecki rząd zdecydował się na czasową obniżkę podatku energetycznego. Od 1 października do końca 2026 roku łączne obciążenie litra benzyny i diesla ma spaść o około 17 eurocentów. Sama redukcja podatku energetycznego wyniesie około 14 centów, a pozostała część efektu wynika z niższego VAT naliczanego od mniejszej podstawy.
Koszt rozwiązania dla niemieckich finansów publicznych szacowany jest na około 2,5 mld euro.
Berlin rozważa ponadto rozmowy z branżą paliwową dotyczące mechanizmu ograniczania cen od początku 2027 roku.
Hiszpania obniża podatek od paliw
Hiszpania postawiła przede wszystkim na bezpośrednią redukcję obciążeń podatkowych.
W ramach planu odpowiedzi na kryzys bliskowschodni Madryt czasowo obniżył stawki podatku od węglowodorów na benzynę i olej napędowy. We wrześniu nadal obowiązują niższe stawki, a dodatkowe mechanizmy pomocy obejmują między innymi transport zawodowy i sektory szczególnie zależne od diesla.
Jednocześnie Hiszpania należy do grupy sześciu państw domagających się europejskiego windfall tax. Pokazuje to, że oba rozwiązania nie muszą być traktowane jako alternatywy: państwo może jednocześnie zmniejszać podatki płacone przez kierowców i próbować odzyskać część wpływów poprzez dodatkowe opodatkowanie nadzwyczajnych zysków przedsiębiorstw.
Austria przedłuża „hamulec cen paliw”
Austria przedłużyła do końca września własny mechanizm określany jako Spritpreisbremse.
Podatek od olejów mineralnych pozostaje obniżony o 1,9 eurocenta na litrze. Władze utrzymały również mechanizm mający wymuszać szybkie przekazywanie kierowcom spadków cen hurtowych.
Austriacki rząd nie zdecydował się natomiast na ponowne administracyjne ograniczanie marż krajowych sprzedawców. Jednocześnie Wiedeń popiera dyskusję o podatku od nadzwyczajnych zysków na poziomie całej Unii.
Portugalia łączy ulgę paliwową z pomocą dochodową
Portugalia również utrzymuje czasową redukcję podatku od produktów naftowych i energetycznych do końca 2026 roku.
Rząd przeznaczył dodatkowo 38 mln euro na wsparcie sektorów szczególnie narażonych na wzrost kosztów paliw. Równolegle przyjęto pakiet ulg podatkowych i dodatków dla emerytów oraz części gospodarstw domowych.
To model oparty nie tylko na cenie przy dystrybutorze, ale również na zwiększaniu dochodu tych grup, które najbardziej odczuwają wzrost kosztów życia.
Włochy wydają miliardy na obniżki i chcą zlikwidować podatek drogowy
Włochy już wcześniej wprowadzały kolejne czasowe obniżki akcyzy na paliwa. Według Reutersa ich koszt zbliża się obecnie do 2,8 mld euro.
Rząd Giorgii Meloni zapowiedział dodatkowo, że od 2027 roku chce znieść podatek drogowy dla około 14,5 mln samochodów i motocykli o mniejszej mocy. Koszt tego rozwiązania ma przekroczyć 2 mld euro rocznie.
Rzym popiera jednocześnie europejską dyskusję o opodatkowaniu nadzwyczajnych zysków sektora paliwowego.
Ile podatku już dziś znajduje się w litrze paliwa?
Debata o obniżaniu VAT czy akcyzy jest tak istotna dlatego, że podatki stanowią znaczącą część ceny detalicznej paliwa.
Na początku 2026 roku, jeszcze przed wprowadzeniem części kryzysowych ulg, podstawowe stawki wyglądały następująco:
| Państwo | Akcyza – benzyna | Akcyza – diesel | Standardowy VAT |
|---|---|---|---|
| Włochy | 0,713 €/l | 0,632 €/l | 22% |
| Portugalia | 0,657 €/l | 0,535 €/l | 23% |
| Niemcy | 0,655 €/l | 0,470 €/l | 19% |
| Hiszpania | 0,504 €/l | 0,379 €/l | 21% |
| Austria | 0,482 €/l | 0,397 €/l | 20% |
| Polska | 0,423 €/l | 0,391 €/l | 23% |
Unijne prawo ustala przy tym minimalne poziomy opodatkowania paliw silnikowych. Dla benzyny bezołowiowej jest to 359 euro za 1000 litrów, czyli 35,9 eurocenta na litrze. Dla oleju napędowego minimum wynosi 330 euro za 1000 litrów, czyli 33 eurocenty na litrze.
Państwo nie może więc dowolnie obniżać akcyzy bez uwzględnienia wspólnych unijnych zasad, chyba że otrzyma odpowiednią zgodę lub zastosuje inne dopuszczone rozwiązanie.
Windfall tax nie obniża ceny paliwa automatycznie
Podatek od nadzwyczajnych zysków działa inaczej niż obniżka akcyzy czy VAT.
Jeżeli państwo zmniejsza podatek zawarty bezpośrednio w litrze paliwa i obniżka zostanie w pełni przeniesiona na klienta, efekt może być szybko widoczny na pylonach stacji.
Windfall tax sam w sobie nie zmniejsza ceny przy dystrybutorze. Państwo najpierw pobiera dodatkową daninę od określonej części zysku przedsiębiorstwa, a dopiero następnie może przeznaczyć uzyskane środki na dopłaty, obniżki innych podatków lub pomoc dla wybranych grup.
Ma to znaczenie również dla oceny obu rozwiązań.
Obniżka VAT lub akcyzy jest prostsza i bardziej widoczna dla kierowcy, ale oznacza bezpośrednią utratę dochodów budżetowych i obejmuje wszystkich konsumentów – także tych o wysokich dochodach i dużym zużyciu paliwa.
Podatek od nadzwyczajnych zysków może natomiast pozwolić sfinansować bardziej ukierunkowane działania bez tak dużego obciążania budżetu. Z drugiej strony pojawiają się pytania o jego wpływ na inwestycje, sposób ustalenia „normalnego” poziomu zysku oraz ryzyko przeniesienia części kosztu na klientów.
Komisja Europejska studzi oczekiwania
Mimo nacisku sześciu państw Komisja Europejska nie zapowiedziała na razie przedstawienia wspólnego podatku.
Komisarz do spraw gospodarki Valdis Dombrovskis powiedział, że Komisja „na tym etapie” nie planuje europejskiego mechanizmu windfall tax. Podkreślił, że polityka podatkowa pozostaje przede wszystkim kompetencją państw członkowskich.
Bruksela jest jednak gotowa uczestniczyć w dalszej dyskusji, a temat ma wrócić podczas kolejnego posiedzenia ministrów finansów w październiku.
Niemiecki minister finansów domaga się, aby właśnie wtedy Komisja przedstawiła konkretne warianty działania.
Europa zna już taki mechanizm
Pomysł nie jest precedensem. W odpowiedzi na kryzys energetyczny po rosyjskiej agresji na Ukrainę UE w 2022 roku wprowadziła obowiązkową, czasową składkę solidarnościową od nadzwyczajnych zysków przedsiębiorstw działających w sektorach ropy, gazu, węgla i rafinerii.
Minimalna stawka wynosiła 33 proc. od zysków przekraczających określony poziom odniesienia. Państwa mogły stosować własne równoważne rozwiązania.
Mechanizm był wyjątkowy i czasowy. Wygasł wraz z ustąpieniem poprzedniego kryzysu. Dzisiejsza propozycja sześciu państw w dużej mierze sprowadza się więc do pytania, czy podobny instrument powinien zostać reaktywowany w odpowiedzi na nowy szok podażowy.
Nie ma jednego europejskiego sposobu na tanie paliwo
Obecna sytuacja pokazuje bardzo wyraźnie, że europejskie rządy próbują osiągnąć podobny cel zupełnie różnymi metodami.
- Polska chce finansować ulgę dla kierowców podatkiem od nadzwyczajnych zysków koncernów.
- Niemcy czasowo obniżają podatek zawarty w litrze paliwa, jednocześnie naciskając na europejski windfall tax.
- Hiszpania stosuje redukcję podatku od węglowodorów i dodatkowe rozwiązania dla wybranych użytkowników diesla.
- Austria utrzymuje niewielką obniżkę podatku i mechanizm szybkiego przenoszenia spadków cen hurtowych.
- Portugalia łączy obniżki podatku paliwowego z pomocą dochodową dla gospodarstw domowych i sektorów najbardziej narażonych.
- Włochy wydają miliardy na czasowe obniżki, a od 2027 roku chcą również znieść podatek drogowy dla milionów pojazdów.
Każde z tych rozwiązań inaczej rozkłada koszt pomiędzy budżet państwa, firmy energetyczne i konsumentów.
Najważniejszego problemu podatkami jednak nie da się usunąć
Obniżki podatków i dodatkowe daniny mogą zmieniać sposób, w jaki koszt kryzysu jest dzielony między państwo, przedsiębiorstwa i kierowców. Nie zwiększają jednak same z siebie ilości ropy ani oleju napędowego dostępnego na europejskim rynku.
Dopóki ropa utrzymuje się powyżej 100 dolarów za baryłkę, transport przez cieśninę Ormuz pozostaje zaburzony, a alternatywne szlaki dostaw są narażone na kolejne ataki, presja na ceny będzie utrzymywać się niezależnie od tego, jaki model pomocy wybiorą poszczególne państwa.
Co więcej, wysokie ceny diesla wpływają nie tylko na właścicieli samochodów. Olej napędowy pozostaje kluczowym paliwem dla transportu ciężarowego, rolnictwa i części przemysłu. Jego cena przenosi się więc na koszty przewozu żywności, produktów przemysłowych i usług.
Dlatego europejska debata o paliwach coraz wyraźniej przestaje dotyczyć wyłącznie kierowców. Staje się dyskusją o inflacji, konkurencyjności gospodarki i o tym, kto powinien ponosić największą część kosztów kolejnego kryzysu energetycznego.
Podatek czy niższy VAT? Odpowiedź nie będzie wspólna dla całej Europy
Najbliższe tygodnie pokażą, czy sześciu państwom uda się przekonać Komisję i pozostałych członków UE do stworzenia nowego wspólnego mechanizmu.
Na dziś bardziej prawdopodobny jest dalszy rozwój różnych rozwiązań krajowych: jedne rządy będą obniżały podatki płacone bezpośrednio przez kierowców, inne będą zwiększały transfery i dopłaty, a część spróbuje sfinansować takie działania poprzez opodatkowanie nadzwyczajnych zysków sektora energetycznego.
Jedno jest natomiast wspólne: rekordowe ceny paliw przestały być lokalnym problemem kilku państw. Stały się kolejnym ogólnoeuropejskim skutkiem kryzysu energetycznego wywołanego zaburzeniami dostaw na Bliskim Wschodzie.
Źródła
- Reuters – ministrowie finansów UE dyskutują o podatku od nadzwyczajnych zysków firm energetycznych, 18.09.2026
- Reuters – Polska, Niemcy, Hiszpania, Portugalia, Włochy i Austria wzywają do europejskiego mechanizmu windfall tax
- The Guardian – rekordowe ceny paliw w Europie i działania poszczególnych rządów
- Komisja Europejska – Weekly Oil Bulletin, ceny paliw z 14 września 2026 r., publikacja 17.09.2026
- Euronews – rekordowe średnie ceny benzyny i diesla w UE, 19.09.2026
- Bankier.pl – Sejm ponownie uchwalił ustawę o podatku od nadzwyczajnych zysków, 18.09.2026
- Senat RP – druk nr 843, ustawa o podatku od nadzwyczajnych zysków za okres od marca 2026 r. do marca 2027 r.
- Ministerstwo Finansów – założenia polskiego podatku od nadzwyczajnych zysków firm paliwowych
- Reuters – Niemcy obniżają podatek energetyczny od paliw od 1 października
- Reuters – niemiecka propozycja czasowego obniżenia VAT na paliwa z 19 do 7 proc.
- Agencia Tributaria – hiszpańskie obniżki podatku od węglowodorów w odpowiedzi na kryzys energetyczny
- Austriackie Ministerstwo Gospodarki i Energii – przedłużenie Spritpreisbremse do końca września
- Rząd Portugalii – przedłużenie redukcji podatku paliwowego i pakiet osłonowy
- Reuters – włoskie ulgi paliwowe i plan zniesienia podatku drogowego dla części pojazdów
- EUR-Lex – dyrektywa 2003/96/WE i minimalne poziomy opodatkowania benzyny oraz oleju napędowego
- EUR-Lex – rozporządzenie UE 2022/1854 wprowadzające czasową składkę solidarnościową od nadzwyczajnych zysków sektora paliwowego
- Komisja Europejska – końcowe podsumowanie wpływów z unijnej składki solidarnościowej z lat 2022–2023
- Tax Foundation Europe – porównanie akcyzy i VAT na benzynę i diesel w państwach UE na początku 2026 r.
- Reuters – historyczne maksimum Brent na poziomie 139,13 USD za baryłkę po rosyjskiej agresji na Ukrainę w 2022 r.
- Bankier.pl / BM Reflex – średnia cena Pb95 na poziomie 7,05 zł/l w marcu 2022 r.
- Bankier.pl / e-petrol.pl – średnia cena Pb95 na poziomie 7,74 zł/l na początku lipca 2022 r.
- Ministerstwo Finansów – 8-procentowy VAT na paliwa, akcyza na poziomie minimum UE i wyłączenie paliw z podatku od sprzedaży detalicznej w 2022 r.