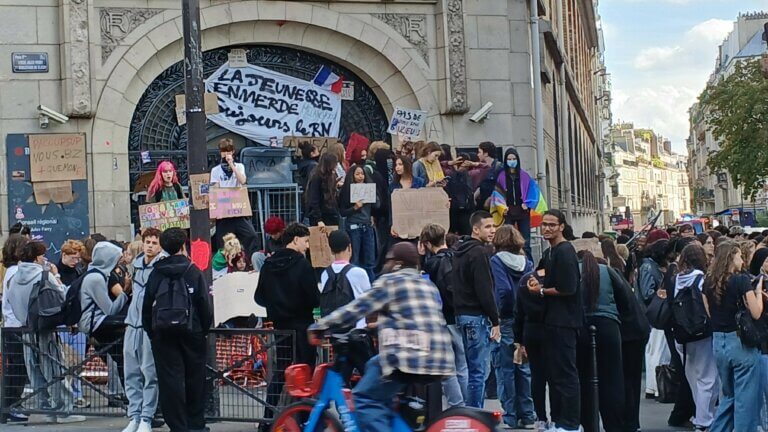
Weekendowe zamieszki we Francji zaczęły być widoczne nie tylko na ulicach, ale również na rynkach finansowych. W poniedziałek 19 października inwestorzy sprzedawali francuskie obligacje i akcje, a euro traciło wobec dolara. Najważniejszym sygnałem był wzrost rentowności dziesięcioletniego długu Francji w okolice 4,9 proc. oraz ponowne rozszerzenie różnicy między rentownością francuskich i niemieckich obligacji do około 144–146 punktów bazowych w trakcie sesji.
Nie oznacza to, że same protesty wywołały wszystkie poniedziałkowe ruchy na europejskich rynkach. Na euro wpływały również wysokie ceny energii, a europejskie giełdy pozostawały pod presją szerszego wzrostu rentowności obligacji. Francuski kryzys społeczny dołożył jednak kolejny element ryzyka do sytuacji kraju, który już wcześniej zmagał się z wysokim zadłużeniem, deficytem i trudnościami z uchwaleniem budżetu na 2027 rok.
Francuskie obligacje tanieją, rentowności rosną
Najbardziej czytelna reakcja rynku pojawiła się na francuskim długu. Według Reutersa rentowność dziesięcioletnich obligacji skarbowych Francji wzrosła w poniedziałek o około 13 punktów bazowych i zbliżyła się do 4,9 proc. To poziom bliski wartościom obserwowanym na początku października, kiedy rentowność chwilowo znalazła się w pobliżu 5 proc. – najwyżej od 2002 roku.
W przypadku obligacji wzrost rentowności oznacza spadek ich ceny. Inwestorzy żądają więc wyższego oprocentowania za pożyczanie pieniędzy francuskiemu państwu. Szczególnie ważna jest różnica między rentownością dziesięcioletnich obligacji Francji i Niemiec, czyli tzw. spread OAT–Bund. Niemiecki dług jest traktowany jako jeden z podstawowych punktów odniesienia dla bezpieczeństwa w strefie euro.
W poniedziałek spread wzrósł w trakcie sesji do około 144–146 punktów bazowych. To oznacza, że Francja musi oferować inwestorom rentowność o około 1,44–1,46 punktu procentowego wyższą niż Niemcy. Jeszcze pod koniec września różnica wynosiła około 110 punktów bazowych. Wzrost tej premii jest sygnałem, że rynek wycenia większe ryzyko związane z francuskimi finansami publicznymi i sytuacją polityczną.
Euro także pod presją
Problemy Francji zaczęły być widoczne również na rynku walutowym. Reuters informował, że euro traciło w poniedziałek około 0,2–0,3 proc. wobec dolara, funta i jena. W jednej z wcześniejszych części sesji wspólna waluta spadała do około 1,12 dolara.
Nie był to jednak ruch wywołany wyłącznie wydarzeniami we Francji. Na wspólną walutę wpływały jednocześnie wysokie ceny energii i oczekiwania dotyczące polityki banków centralnych. Francja ma jednak szczególne znaczenie, bo jest drugą największą gospodarką strefy euro. Jeżeli inwestorzy zaczynają wyceniać większe ryzyko związane z jej finansami publicznymi, konsekwencje mogą wykraczać poza rynek francuskiego długu.
| Wskaźnik | Reakcja 19 października | Znaczenie |
|---|---|---|
| Francuskie obligacje 10-letnie | rentowność około 4,9 proc. | wyższy koszt finansowania państwa |
| Spread Francja–Niemcy | około 144–146 pb w trakcie sesji | większa premia za ryzyko francuskiego długu |
| Euro | spadek około 0,2–0,3 proc. wobec części głównych walut | presja na wspólną walutę |
| CAC 40 | spadek około 1,4–1,5 proc. w trakcie sesji | wyprzedaż francuskich akcji |
| Włoskie obligacje 10-letnie | rentowność wzrosła do około 4,58 proc. | pierwsze oznaki presji także na inne wysoko zadłużone państwa |
Dlaczego inwestorzy boją się francuskiego budżetu?
Same uliczne zamieszki nie są dla rynku najważniejszym problemem. Inwestorzy patrzą przede wszystkim na to, czy kryzys społeczny utrudni rządowi ograniczenie deficytu i stabilizację zadłużenia.
Według danych francuskiego urzędu statystycznego INSEE dług publiczny Francji na koniec drugiego kwartału 2026 roku wynosił 3,5955 bln euro, czyli 119 proc. PKB. W ciągu jednego kwartału zwiększył się o 59,6 mld euro.
Projekt budżetu na 2027 rok zakłada obniżenie deficytu z około 5,4 proc. do 5 proc. PKB. Rząd Sébastiena Lecornu przygotował pakiet oszczędności szacowany na około 43 mld euro, ale część proponowanych ograniczeń wydatków już spotkała się z oporem parlamentarnym i społecznym.
To właśnie tutaj protesty łączą się bezpośrednio z rynkiem obligacji. Im trudniej będzie przeprowadzić ograniczenia wydatków lub inne działania poprawiające stan finansów publicznych, tym większe może być przekonanie inwestorów, że zadłużenie będzie nadal rosło. W takiej sytuacji mogą oni oczekiwać coraz wyższej rentowności za finansowanie Francji.
Kryzys społeczny ma już bezpośredni rachunek
Po weekendowych zamieszkach francuskie władze szacowały, że uszkodzonych lub splądrowanych zostało co najmniej 3 tys. firm. Według ekspertów cytowanych przez „The Guardian” ubezpieczone straty mogą wynieść poniżej 1–1,2 mld euro. To wstępne szacunki, które mogą się jeszcze zmienić.
Carrefour poinformował, że straty sieci związane ze zniszczeniami mogą sięgać dziesiątek milionów euro. Na giełdzie spadały również akcje największych francuskich banków – BNP Paribas i Société Générale. Banki są szczególnie wrażliwe na wzrost spreadu francuskich obligacji, ponieważ pogorszenie wyceny długu państwowego wpływa na cały krajowy system finansowy.
Rząd odpowiada lokalnymi ograniczeniami
Premier Sébastien Lecornu zwrócił się do lokalnych władz o wprowadzanie „bardzo ograniczonych” i miejscowych godzin policyjnych tam, gdzie sytuacja bezpieczeństwa tego wymaga. Rząd nie zdecydował się na ogólnokrajowe ograniczenia, a premier podkreślał, że środki mają być stosowane lokalnie.
Według Associated Press po weekendzie zatrzymano co najmniej 2,4 tys. osób. W Limoges poważnie zniszczony został XIX-wieczny ratusz, a w Paryżu, Lyonie, Marsylii i innych miastach dochodziło do podpaleń, grabieży oraz starć z policją.
Czy Francja może pociągnąć za sobą inne państwa strefy euro?
Na razie nie ma podstaw, by mówić o nowym kryzysie zadłużeniowym strefy euro. Kilka dni wcześniej unijny komisarz Valdis Dombrovskis oceniał, że nie ma oznak powtórki kryzysu długu z poprzedniej dekady, choć jednocześnie podkreślał konieczność prowadzenia ostrożnej polityki fiskalnej.
Rynek obserwuje jednak przede wszystkim Włochy. W poniedziałek rentowność włoskich obligacji dziesięcioletnich wzrosła o około 11 punktów bazowych do 4,58 proc. Również szeroki europejski rynek akcji pozostawał pod presją. Nie można całego tego ruchu przypisać Francji, ale Reuters wskazywał, że inwestorzy obawiają się przenoszenia części napięcia na inne wysoko zadłużone gospodarki strefy euro.
Goldman Sachs zwracał uwagę, że dzisiejsza strefa euro jest lepiej przygotowana na podobne napięcia niż podczas kryzysu z lat 2011–2015. Banki mają silniejsze bilanse, istnieje Europejski Mechanizm Stabilności, a Europejski Bank Centralny dysponuje narzędziami ograniczającymi nieuzasadnioną fragmentację rynku długu. Jednocześnie problemy fiskalne części państw, zwłaszcza Francji, pozostają realne.
Najbliższe dni pokażą, czy to tylko nerwowa sesja
Jednodniowej reakcji rynku nie należy jeszcze traktować jako trwałego załamania zaufania do Francji. Znaczenie będzie miało przede wszystkim to, czy protesty i przemoc będą się utrzymywać, czy rząd zdoła odzyskać kontrolę nad sytuacją oraz czy parlament będzie w stanie przyjąć budżet ograniczający deficyt.
Dodatkowym testem będzie zaplanowany na piątek przegląd ratingu Francji przez Moody’s. Ewentualna zmiana oceny wiarygodności kredytowej mogłaby ponownie wpłynąć na wycenę obligacji. Już teraz jednak widać, że kryzys społeczny przestał być wyłącznie problemem francuskiej polityki wewnętrznej. Stał się jednym z czynników, które inwestorzy uwzględniają przy wycenie długu, akcji i wspólnej europejskiej waluty.
Źródła
Reuters – French markets tumble as riots add to political crisis, 19.10.2026
Reuters – Euro dips on French turmoil, 19.10.2026
Reuters – French prime minister calls for partial curfews after weekend riots, 19.10.2026
Associated Press – French prime minister calls for curfews to curb violence, 19.10.2026
The Guardian – reakcja europejskich rynków na protesty, 19.10.2026
INSEE – francuski dług publiczny w II kwartale 2026 r.
Reuters – projekt francuskiego budżetu na 2027 rok, 7.10.2026
Reuters – Dombrovskis o ryzyku zadłużeniowym w strefie euro, 14.10.2026